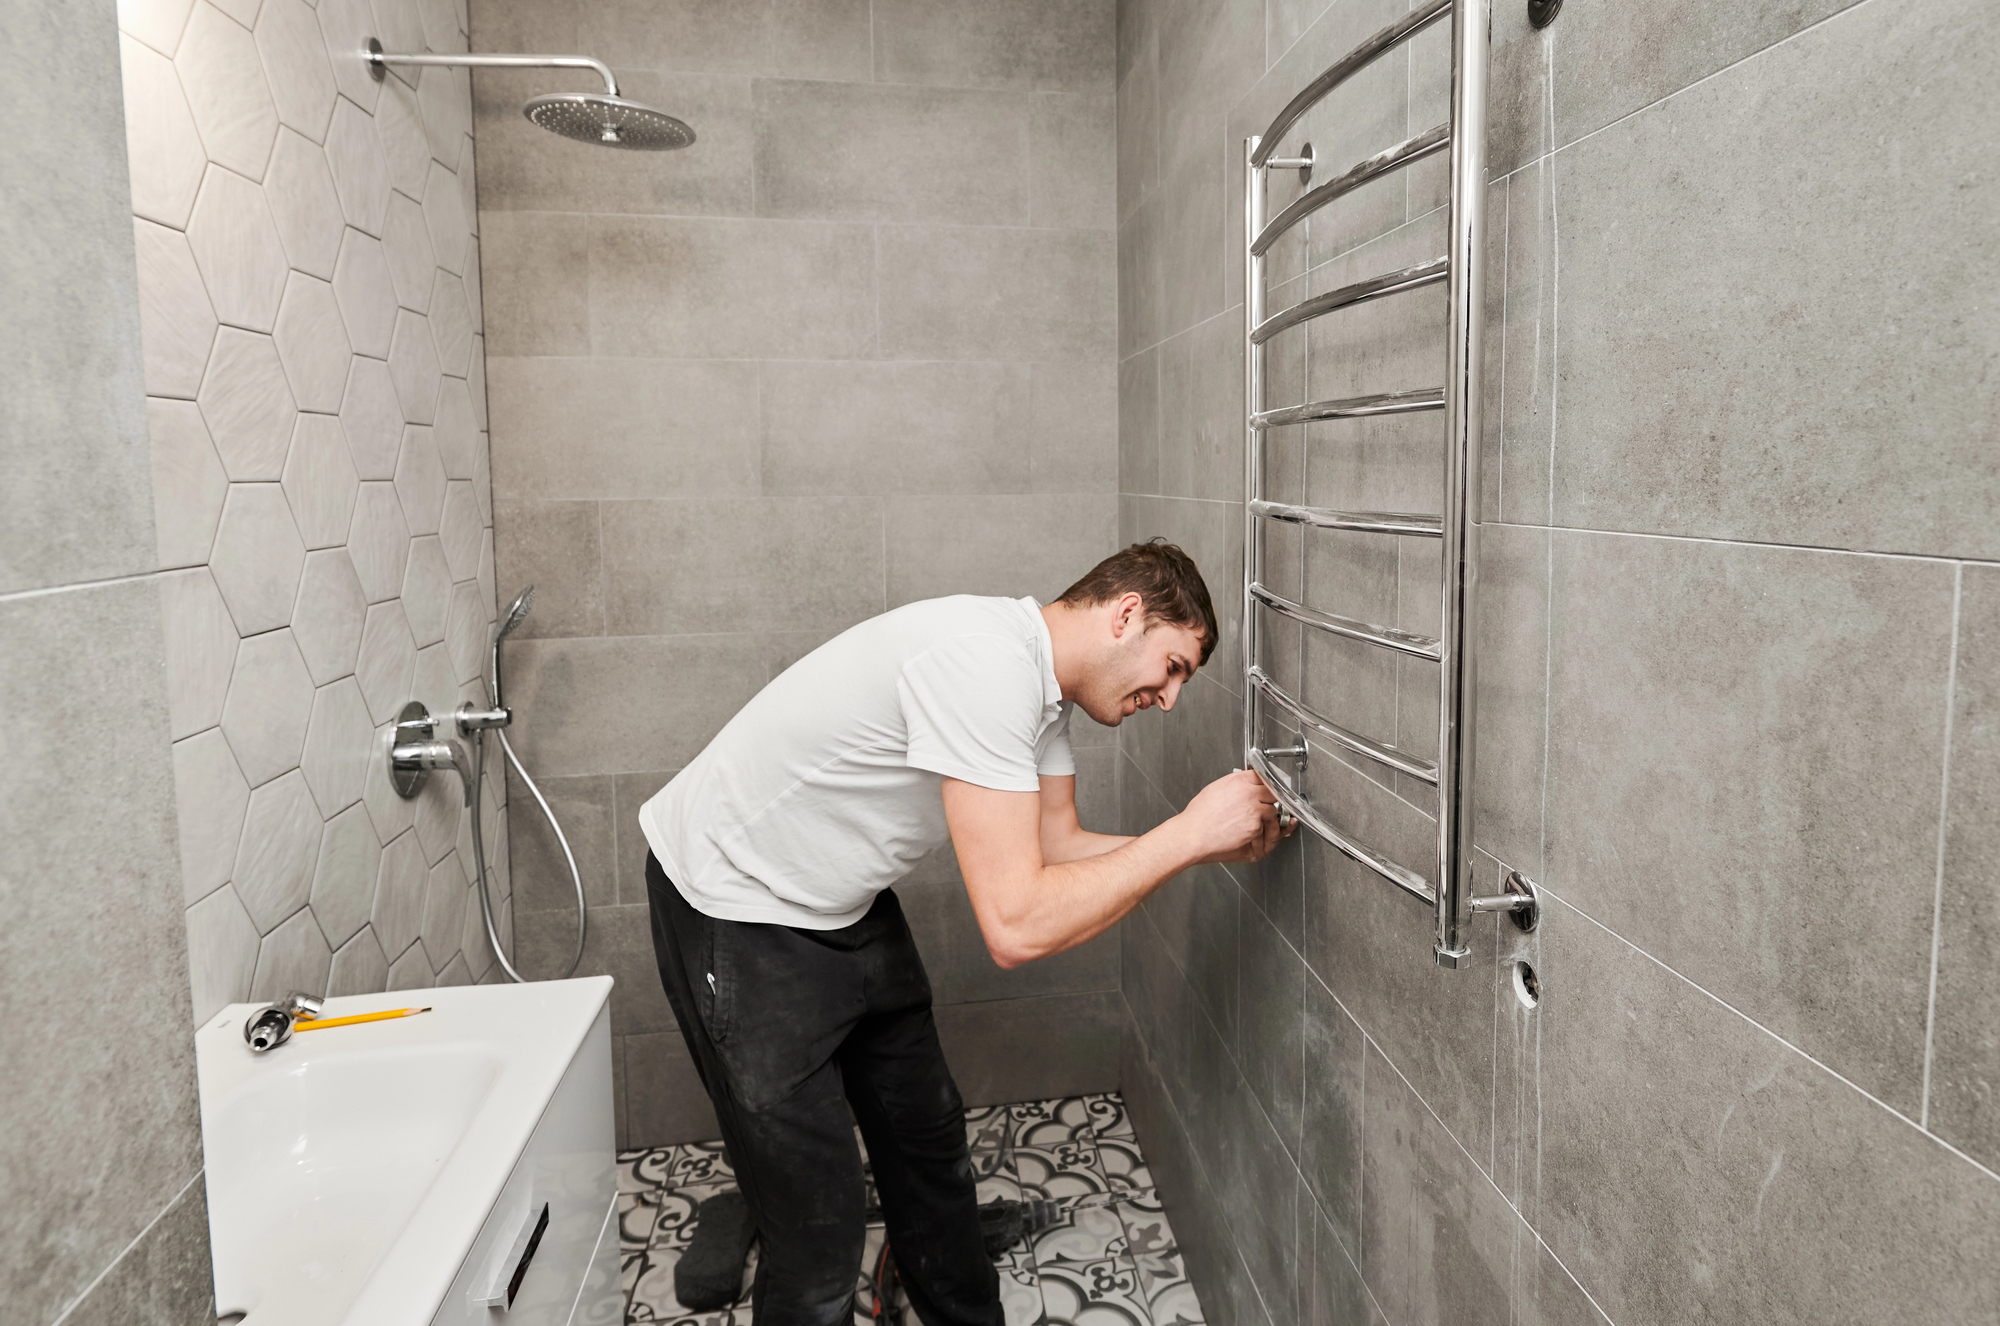
Wydatki na przystosowanie łazienki do potrzeb wynikających z niepełnosprawności można odliczyć od dochodu w ramach ulgi rehabilitacyjnej, bez limitu kwotowego. Podstawą jest art. 26 ust. 7a pkt 1 ustawy o PIT [1][2]. Warunkiem jest orzeczenie, związek wydatku z rodzajem niepełnosprawności i dokument potwierdzający wydatek.
Przepis nie zawiera listy dozwolonych prac ani pomieszczeń. Każdy przypadek ocenia się indywidualnie, a organy podatkowe patrzą na to, czy konkretna zmiana odpowiada konkretnym potrzebom osoby z niepełnosprawnością [6]. Dlatego ta sama wymiana wanny na prysznic może być odliczona u jednej osoby, a u innej zakwestionowana.
Poniżej wyjaśniamy, kto może skorzystać z ulgi, jakie wydatki łazienkowe uznawały organy w interpretacjach i jakie dokumenty przygotować. Tekst ma charakter informacyjny i nie jest poradą podatkową.
Co mówi przepis
Ulga rehabilitacyjna wynika z art. 26 ust. 1 pkt 6 ustawy o podatku dochodowym od osób fizycznych. Pozwala odliczyć od dochodu wydatki na cele rehabilitacyjne i ułatwienie czynności życiowych, poniesione w roku podatkowym [1]. Aktualny tekst jednolity ustawy ogłoszono w Dz.U. z 2026 r. poz. 592 [2].
Katalog tych wydatków zawiera art. 26 ust. 7a. Jego pierwszy punkt obejmuje adaptację i wyposażenie mieszkań oraz budynków mieszkalnych stosownie do potrzeb wynikających z niepełnosprawności [1]. Ustawa nie przewiduje tu górnej granicy, więc odlicza się kwotę faktycznie wydaną [6].
Odliczenia dokonuje się od dochodu, a nie od podatku. Oszczędność zależy więc od stawki, według której się rozliczasz.
Kto może odliczyć wydatki na łazienkę
Osoba z niepełnosprawnością
Pierwszą grupą uprawnionych jest podatnik, który sam jest osobą niepełnosprawną [1]. Według art. 26 ust. 7d osoba, której dotyczy wydatek, musi mieć jeden z dokumentów [1]:
- orzeczenie o zaliczeniu do jednego z trzech stopni niepełnosprawności,
- decyzję przyznającą rentę z tytułu całkowitej lub częściowej niezdolności do pracy, rentę szkoleniową albo rentę socjalną,
- orzeczenie o niepełnosprawności wydane przed ukończeniem 16 roku życia.
Sam status emeryta lub rencisty nie wystarcza, jeśli nie ma jednego z tych dokumentów [9].
Osoba, która utrzymuje bliskiego z niepełnosprawnością
Z ulgi może skorzystać także podatnik, na którego utrzymaniu jest osoba niepełnosprawna [1]. Ustawa wskazuje osoby z I grupy podatkowej wobec podatnika lub jego małżonka oraz dzieci obce przyjęte na wychowanie [1]. W praktyce to między innymi małżonek, dzieci, rodzice, rodzeństwo, pasierbowie, teściowie, zięciowie i synowe [7]. Wnuki nie mieszczą się w tym kręgu [7].
Dochód osoby utrzymywanej nie może przekroczyć dwunastokrotności renty socjalnej obowiązującej w grudniu roku podatkowego [1]. Za 2025 rok daje to 22 546,92 zł według wyliczenia serwisu Podatnik.info [8]. Do tego dochodu nie wlicza się między innymi zasiłku pielęgnacyjnego, świadczenia uzupełniającego i dodatkowych rocznych świadczeń dla emerytów i rencistów [1].
Przykład: syn finansuje przystosowanie łazienki mamie, która ma orzeczenie i niską emeryturę. Może odliczyć wydatek, jeśli jej dochód mieści się w limicie, a płatność pochodzi z jego środków [7]. Samo sprawowanie opieki nie przesądza jeszcze o prawie do ulgi [7].
Jakie prace w łazience uznawały organy podatkowe
Interpretacje indywidualne pokazują, jak organy podchodzą do konkretnych wydatków. Poniższe przykłady pochodzą z omówienia w serwisie Prawo.pl z października 2025 roku [6].
| Wydatek | Rozstrzygnięcie | Interpretacja (wg Prawo.pl [6]) |
|---|---|---|
| Remont łazienki i WC z wymianą wanny na kabinę bez brodzika (kabina, płytki, armatura, robocizna) | Do odliczenia | 0112-KDIL2-1.4011.822.2023.2.KP z 23.01.2024 |
| Panele i płytki antypoślizgowe oraz uchwyty | Do odliczenia | 0113-KDIPT2-2.4011.756.2025.1.AKU z 11.09.2025 |
| Klimatyzacja, podgrzewana mata łazienkowa, nowe okna i drzwi o lepszej izolacji, wymiana piecyka gazowego | Do odliczenia | 0112-KDSL1-2.4011.349.2025.2.PR z 31.07.2025 |
| Szafki kuchenne, zabezpieczenia antywłamaniowe, klimatyzacja, wygłuszenie (na podstawie zaleceń lekarza psychiatry) | Do odliczenia | 0113-KDWPT.4011.20.2024.2.ASZ z 11.06.2024 |
| Podjazd i poręcze | Do odliczenia | 0112-KDIL2-1.4011.416.2024.2.KP z 16.07.2024 |
| Utwardzenie podjazdu, kostka brukowa, zagospodarowanie terenu wokół domu | Nie do odliczenia | 0112-KDIL2-1.4011.416.2024.2.KP z 16.07.2024 |
Wśród typowych prac łazienkowych omówienie wymienia także poszerzenie drzwi, niski brodzik i montaż prysznica [6]. Przedmioty ogólnego użytku, takie jak lodówka czy zwykły materac, budzą wątpliwości i zwykle nie są uznawane [6].
Jak zaplanować te elementy, piszemy w artykułach „Prysznic walk-in czy wanna? Co wybrać, gdy planujesz łazienkę na kolejne 20 lat”, „Łazienka dla osoby na wózku: wymiary drzwi, pola manewru i wysokości wyposażenia” oraz „Płytki antypoślizgowe R9, R10, R11: co oznaczają klasy i którą wybrać do łazienki”.
Wspólny mianownik wszystkich pozytywnych rozstrzygnięć to wykazany związek wydatku z niepełnosprawnością [6]. Klimatyzacja została uznana w konkretnych stanach faktycznych, a nie jako wydatek dopuszczalny dla każdego. Jeżeli Twoja sytuacja się różni, ten sam wydatek może zostać oceniony inaczej.
Remont a nowy dom
Ulga dotyczy adaptacji, czyli przystosowania istniejącego mieszkania lub budynku. W przypadku budowy domu eksperci cytowani przez Prawo.pl uważają, że odliczyć można co najwyżej koszty elementów związanych z niepełnosprawnością, a nie całą inwestycję [6]. Organy mogą zaakceptować na przykład płytki antypoślizgowe czy instalację prysznica w nowym domu, ale nie jest to pewne [6]. Koszty dachu czy ścian nie mają związku z niepełnosprawnością i nie podlegają odliczeniu [6].
Interpretacja chroni tylko tego, kto o nią wystąpił
Interpretacja indywidualna wiąże organ wobec konkretnego wnioskodawcy i opisanego przez niego stanu faktycznego. Zgodnie z art. 14k § 1 Ordynacji podatkowej zastosowanie się do niej nie może szkodzić wnioskodawcy [5]. Inna osoba, która powołuje się na cudzą interpretację, nie korzysta z tej ochrony.
Cudze interpretacje są więc wskazówką, jak organy rozumują, ale nie gwarancją wyniku. Eksperci zauważają, że rozstrzygnięcia nie zawsze są spójne [6]. Przy dużym wydatku i niepewnym związku z niepełnosprawnością możesz złożyć własny wniosek o interpretację przed rozliczeniem [6].
Kiedy ulga nie przysługuje lub przysługuje częściowo
Wydatki sfinansowane z innych źródeł
Odliczyć można tylko tę część wydatku, której nikt Ci nie sfinansował ani nie zwrócił. Art. 26 ust. 7b wyłącza wydatki pokryte ze środków PFRON, NFZ, zakładowego funduszu rehabilitacji osób niepełnosprawnych, zakładowego funduszu aktywności oraz zakładowego funduszu świadczeń socjalnych [1][3]. Przy częściowym dofinansowaniu odliczasz różnicę między wydatkiem a dofinansowaniem [3].
Jeśli więc otrzymasz dofinansowanie PFRON do likwidacji barier w łazience, w PIT wykażesz tylko kwotę, którą zapłaciłeś sam. Wydatek nie może też być zaliczony do kosztów uzyskania przychodów ani zwrócony w jakiejkolwiek formie [1].
Kto może dostać dofinansowanie i jak złożyć wniosek, opisujemy w artykule „Dofinansowanie PFRON do przystosowania łazienki: kto może je dostać i jak złożyć wniosek”.
Podatek liniowy i ryczałt
Przy podatku liniowym 19% art. 30c ust. 2 pozwala odliczyć od dochodu tylko wymienione tam pozycje: składki społeczne, część składki zdrowotnej, wpłaty na IKZE i niektóre darowizny [4]. Wydatków rehabilitacyjnych na tej liście nie ma [4]. Ulgi nie odliczysz więc od dochodu opodatkowanego liniowo.
Przy ryczałcie ewidencjonowanym ustawa o PIT przewiduje odliczanie wydatków od przychodu na podstawie ustawy o zryczałtowanym podatku dochodowym [3]. Ministerstwo Finansów w ulotce wymieniało PIT-28 jako jeden z formularzy, w których można wykazać ulgę [9]. Ulotka dotyczy jednak rozliczenia za 2018 rok, więc zasady dla ryczałtu sprawdź w aktualnej instrukcji do formularza.
Jak udokumentować wydatki
Przy adaptacji łazienki ustawa wymaga dokumentu potwierdzającego wydatek [1]. Musi on zawierać między innymi dane nabywcy i sprzedawcy, rodzaj towaru lub usługi oraz zapłaconą kwotę [1]. Zwykły paragon bez danych kupującego nie wystarcza [7].
Gdy płaci osoba utrzymująca bliskiego, komentatorzy wskazują, że nabywcą powinien być podatnik, a odbiorcą osoba z niepełnosprawnością [7]. Według tego samego omówienia Ministerstwo Finansów akceptowało także fakturę wystawioną tylko na osobę niepełnosprawną [7]. Ważne, by dało się wykazać, że zapłaciłeś z własnych środków [7].
Związek prac z niepełnosprawnością warto móc wykazać na piśmie, bo urząd może poprosić o wyjaśnienia, a nawet obejrzeć mieszkanie [6]. Pomocne może być zaświadczenie lekarza lub opis potrzeb [8].
Lista kontrolna dokumentów
- Orzeczenie o stopniu niepełnosprawności, decyzja rentowa albo orzeczenie dla osoby poniżej 16 lat [1]
- Faktury lub rachunki z danymi nabywcy, sprzedawcy, opisem prac i kwotą [1][7]
- Potwierdzenia przelewów z rachunku osoby, która odlicza wydatek [7]
- Umowa z wykonawcą z zakresem prac
- Zaświadczenie lekarza lub inny dokument wiążący zmiany z rodzajem niepełnosprawności [8]
- Projekt lub dokumentacja zdjęciowa stanu przed i po przebudowie
- Decyzja o dofinansowaniu z PFRON lub innego funduszu, jeśli była (do wyliczenia różnicy) [1]
- Przy uldze dla osoby utrzymywanej: dokumenty potwierdzające jej dochód za dany rok [1]
- Własna interpretacja indywidualna, jeśli o nią występowałeś [5]
Dokumenty przechowuj co najmniej 5 lat od końca roku, w którym złożyłeś zeznanie [8].
Jak skorzystać z ulgi krok po kroku
- Sprawdź uprawnienie. Upewnij się, że osoba, której dotyczy przebudowa, ma jeden z dokumentów z art. 26 ust. 7d [1].
- Opisz potrzeby. Zanotuj, które trudności w łazience wynikają z niepełnosprawności i jak planowane zmiany na nie odpowiadają [6].
- Zbierz dokumenty w trakcie prac. Faktury i przelewy gromadź na bieżąco, każdy z danymi właściwego nabywcy [7].
- Odejmij dofinansowanie. Jeśli część kosztów pokrył PFRON lub inny fundusz, odliczasz tylko resztę [3].
- Wykaż ulgę w zeznaniu. Odliczenie wpisuje się w załączniku PIT/O do zeznania PIT-36 lub PIT-37 [8], za rok, w którym poniosłeś wydatek [1].
Najczęstsze pytania
Czy wymianę wanny na prysznic bez brodzika można odliczyć w PIT?
Tak, w interpretacji 0112-KDIL2-1.4011.822.2023.2.KP organ uznał remont łazienki z wymianą wanny na kabinę bez brodzika, łącznie z płytkami, armaturą i robocizną [6]. Rozstrzygnięcie dotyczyło konkretnego wnioskodawcy. U Ciebie liczy się związek zmiany z rodzajem niepełnosprawności.
Czy jest limit kwoty przy adaptacji łazienki?
Nie. Ustawa nie ustala górnej granicy dla wydatków na adaptację i wyposażenie mieszkania [6]. Odliczasz kwotę faktycznie poniesioną i udokumentowaną, pomniejszoną o ewentualne dofinansowanie [1].
Czy mogę odliczyć remont łazienki rodzica?
Tak, jeśli rodzic ma orzeczenie lub decyzję wymienioną w ustawie i jest na Twoim utrzymaniu. Jego roczny dochód nie może przekroczyć dwunastokrotności renty socjalnej z grudnia [1]. Faktury i przelewy powinny wskazywać, że zapłaciłeś Ty [7].
Czy dostanę ulgę, jeśli PFRON dofinansował przebudowę?
Tylko w części, której PFRON nie pokrył [1][3]. Kwotę dofinansowania odejmujesz od całego wydatku.
Czy ulga przysługuje przy podatku liniowym?
Nie od dochodu opodatkowanego liniowo. Art. 30c ust. 2 nie przewiduje odliczenia wydatków rehabilitacyjnych [4].
Czy wystarczy powołać się na cudzą interpretację?
Nie daje to ochrony prawnej. Interpretacja indywidualna chroni wyłącznie wnioskodawcę [5]. Możesz złożyć własny wniosek, jeśli chcesz mieć pewność przed rozliczeniem [6].
Ważne
Ten artykuł ma charakter wyłącznie informacyjny i nie jest poradą podatkową. Przepisy podatkowe i praktyka organów mogą się zmieniać, a interpretacje indywidualne dotyczą tylko stanów faktycznych opisanych przez wnioskodawców. Stan prawny opisany w tekście: ustawa o PIT w brzmieniu tekstu jednolitego Dz.U. z 2026 r. poz. 592. Zanim odliczysz wydatki, skonsultuj swoją sytuację z doradcą podatkowym, a w razie wątpliwości złóż wniosek o interpretację indywidualną.
Porozmawiajmy o Twojej łazience
W Longevita Studio przebudowujemy łazienki pod zmieniające się potrzeby seniorów i osób z ograniczoną mobilnością, od pomiaru po klucz w ręku. W każdym pakiecie łazienkowym są płytki przeciwpoślizgowe min. R11, prysznic walk-in bez brodzika, uchwyty przy toalecie i pod prysznicem oraz drzwi o szerokości 90 cm. Realizację rozliczamy w 3 ratach powiązanych z postępem prac, a działamy w Warszawie i Łodzi oraz okolicach.
Źródła
- LexLege, Ustawa o podatku dochodowym od osób fizycznych, art. 26, stan prawny 26.08.2026.
- Marszałek Sejmu RP, Obwieszczenie z 17 kwietnia 2026 r. w sprawie ogłoszenia jednolitego tekstu ustawy o podatku dochodowym od osób fizycznych, Dz.U. 2026 poz. 592, 2026.
- ArsLege, Ustawa o podatku dochodowym od osób fizycznych, art. 26 (t.j. Dz.U. 2026 poz. 592), 2026.
- LexLege, Ustawa o podatku dochodowym od osób fizycznych, art. 30c, stan prawny 26.08.2026.
- LexLege, Ordynacja podatkowa, art. 14k, stan prawny 27.08.2026.
- M. Pogroszewska, Prawo.pl, Jakie wydatki na remont odliczy osoba niepełnosprawna, 11.10.2025 (aktualizacja 14.10.2025).
- G. J. Leśniak, Prawo.pl, Ulga rehabilitacyjna: rozliczenie osoby mającej na utrzymaniu, 11.03.2023.
- M. Ziętek, Podatnik.info, Ulga rehabilitacyjna: co można odliczyć i komu przysługuje, 4.08.2025 (aktualizacja 5.02.2026).
- Ministerstwo Finansów, Ulga rehabilitacyjna (ulotka informacyjna, rozliczenie za 2018 r.), 2019.